Domain meine-buchfuehrung.de kaufen?
Wir ziehen mit dem Projekt
meine-buchfuehrung.de um.
Sind Sie am Kauf der Domain
meine-buchfuehrung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meine-buchfuehrung.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie sieht eine betriebswirtschaftliche Auswertung aus?
Wie sieht eine betriebswirtschaftliche Auswertung aus? Eine betriebswirtschaftliche Auswertung ist eine Zusammenstellung von Kennzahlen und Informationen, die die finanzielle Situation eines Unternehmens widerspiegeln. Sie beinhaltet in der Regel eine Gewinn- und Verlustrechnung, eine Bilanz sowie weitere wichtige Kennzahlen wie Umsatz, Kosten, Gewinnmarge und Liquidität. Die Auswertung dient dazu, die wirtschaftliche Entwicklung des Unternehmens zu analysieren, Schwachstellen aufzudecken und Entscheidungen für die Zukunft zu treffen. Sie wird in der Regel regelmäßig erstellt, um den Erfolg des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
Ähnliche Suchbegriffe für Schienenbus
Top-Angebote
Produkte zum Begriff Schienenbus:
-
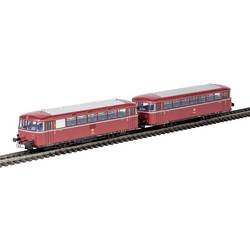
Märklin 41981 H0 Schienenbus-Beiwagen Baureihe 998.0Vorbild: Schienenbus-Beiwagen mit Dienstabteil Baureihe 998.0 der Deutschen Bundesbahn (DB). Purpurrote Ursprungsfarbgebung. Beiwagen-Betriebsnummer 998 042-6. Betriebszustand Anfang der 1970er-Jahre. Highlights Neuzugang im Märklin Klassiker-Programm. Beiwagen zur Erweiterung der Schienenbus-Garnitur 38980. Serienmäßig eingebaute LED-Innenbeleuchtung. Modell: Beiwagen passend zu der aus Motorwagen und Steuerwagen bestehenden Schienenbus-Garnitur 38980. An beiden Enden kinematikgeführte Aufnahmen für stromführende Kupplungsdeichseln. Eine stromführende Kupplungsdeichsel liegt bei. Wagen-Innenraum mit freiem Durchblick. Inneneinrichtung. Innenbeleuchtung mit wartungsfreien warmweißen Leuchtdioden (LED). Stromversorgung der Innenbeleuchtung über stromführende Kupplungsdeichsel vom Triebfahrzeug. Länge über Puffer 16,0 cm. Passende Ergänzung der zweiteiligen Schienenbus-Garnitur aus Motor- und Steuerwagen, die unter der Artikelnummer 38980 erhältlich ist. Spur / Bauart : H0 / 1:87 Epoche : IV99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Piko N 40250 N Schienenbus 798 mit Steuerwagen 998.6 der DB Schienenbus 798 mit Steuerwagen 998.6 der DBFormneuheit, „Der Retter der Nebenbahnen“ wurde der VT genannt. Die PIKO Modelle des Trieb- und des Steuerwagens verkörpern, wie ihre DB-Vorbilder, übersichtliche, funktionssichere und wartungsarme Konstruktionen. Das Triebwagenmodell wird von einem Kleinstmotor angetrieben, der zugunsten einwandfreier Laufeigenschaften mit zwei vergleichsweise großen, präzise dimensionierten Schwungmassen ausgestattet ist. Der Antrieb wirkt auf beide Achsen. Da Trieb- und Steuerwagen über eine Stromleitende Kurzkupplungskinematik miteinander kuppelbar sind, können bei Einsätzen mit Steuerwagen zwei weitere (und damit vier) Achsen zur sicheren Stromabnahme herangezogen werden. Der Triebwagen besitzt eine Digitalschnittstelle PluX16 nach NEM 658. Die Beleuchtungsfunktionen beider Fahrzeuge sind gesondert schaltbar. Trotz der konstruktiven Ausstattung von Trieb-und Steuerwagen ist ein freier Durchblick durch die Fahrgasträume möglich. Der Triebwagen lässt sich vorbildgerecht auch als Triebfahrzeug für die Mitnahme einzelner Güterwagen verwenden. Eine Achse ohne Haftreifen, zum Tausch gegen die Achse mit Haftreifen des VT, liegt bei.270,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin 038980 H0 Schienenbus BR 798+BR998 DBVorbild: Schienenbus-Motorwagen Baureihe 798 und Schienenbus-Steuerwagen Baureihe 998 der Deutschen Bundesbahn (DB). Purpurrote Ursprungsfarbgebung. Motorwagen-Betriebsnummer 798 666-4, Steuerwagen-Betriebsnummer 998 660-5. Betriebszustand Anfang der 1970er-Jahre. Modell: Motorwagen mit Digital-Decoder mfx+ und umfangreichen Geräusch- und Lichtfunktionen. Geregelter Hochleistungsantrieb. 2 Achsen angetrieben. Haftreifen. Serienmäßig eingebaute Innenbeleuchtung. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal und 2 rote Schlusslichter, zusammen mit der Innenbeleuchtung konventionell in Betrieb, digital schaltbar. Spitzenlicht am Motorwagen je Seite jeweils separat digital abschaltbar. Steuerwagen mit serienmäßig eingebauter Innenbeleuchtung. Auf der Steuerseite fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal mit 2 roten Schlusslichtern. Beleuchtung mit wartungsfreien warmweißen und roten Leuchtdioden (LED). Mit Pufferspeicher. Zwischen den Fahrzeug-Einheiten stromführende Kupplungsdeichsel-Verbindung mit Kulissenführung. Stromführende Kupplungsdeichsel und Bremsschläuche liegen bei. Beide Fahrzeug-Einheiten sowie der optional erhältliche Beiwagen mit freiem Durchblick bei den Führerständen und im Fahrgastraum. Länge über Puffer der zweiteiligen Garnitur 32,2 cm. Zur Ergänzung der zweiteiligen Schienenbus-Garnitur aus Motor- und Steuerwagen ist der passende Schienenbus-Beiwagen BR 798 unter der Artikelnummer 41981 erhältlich.439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sagt die betriebswirtschaftliche Auswertung aus?
Die betriebswirtschaftliche Auswertung gibt Aufschluss über die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, ob das Unternehmen profitabel arbeitet oder Verluste macht. Zudem werden wichtige Kennzahlen wie Umsatz, Kosten, Gewinn und Liquidität dargestellt. Die Auswertung ermöglicht es, die wirtschaftliche Entwicklung des Unternehmens zu analysieren und gegebenenfalls Maßnahmen zur Verbesserung der finanziellen Situation zu ergreifen. Letztendlich dient die betriebswirtschaftliche Auswertung als wichtige Entscheidungsgrundlage für das Management. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
-
Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für Kleinunternehmer?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung, da weniger Buchführungsaufwand erforderlich ist. Zudem können Kleinunternehmer von steuerlichen Vereinfachungen profitieren, da sie keine Bilanz aufstellen müssen. Die Einnahmenüberschussrechnung ermöglicht eine schnellere und einfachere Ermittlung des Gewinns, was die finanzielle Planung und Steuererklärung erleichtert. **
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für kleine Unternehmen?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung. Sie erfordert weniger Buchhaltungskenntnisse und weniger Aufwand bei der Erstellung. Zudem ermöglicht sie eine einfachere Steuererklärung für kleine Unternehmen. **
Top-Angebote
Produkte zum Begriff Schienenbus:
-
Märklin 41981 H0 Schienenbus-Beiwagen Baureihe 998.0Vorbild: Schienenbus-Beiwagen mit Dienstabteil Baureihe 998.0 der Deutschen Bundesbahn (DB). Purpurrote Ursprungsfarbgebung. Beiwagen-Betriebsnummer 998 042-6. Betriebszustand Anfang der 1970er-Jahre. Highlights Neuzugang im Märklin Klassiker-Programm. Beiwagen zur Erweiterung der Schienenbus-Garnitur 38980. Serienmäßig eingebaute LED-Innenbeleuchtung. Modell: Beiwagen passend zu der aus Motorwagen und Steuerwagen bestehenden Schienenbus-Garnitur 38980. An beiden Enden kinematikgeführte Aufnahmen für stromführende Kupplungsdeichseln. Eine stromführende Kupplungsdeichsel liegt bei. Wagen-Innenraum mit freiem Durchblick. Inneneinrichtung. Innenbeleuchtung mit wartungsfreien warmweißen Leuchtdioden (LED). Stromversorgung der Innenbeleuchtung über stromführende Kupplungsdeichsel vom Triebfahrzeug. Länge über Puffer 16,0 cm. Passende Ergänzung der zweiteiligen Schienenbus-Garnitur aus Motor- und Steuerwagen, die unter der Artikelnummer 38980 erhältlich ist. Spur / Bauart : H0 / 1:87 Epoche : IV99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie sieht eine betriebswirtschaftliche Auswertung aus?
Wie sieht eine betriebswirtschaftliche Auswertung aus? Eine betriebswirtschaftliche Auswertung ist eine Zusammenstellung von Kennzahlen und Informationen, die die finanzielle Situation eines Unternehmens widerspiegeln. Sie beinhaltet in der Regel eine Gewinn- und Verlustrechnung, eine Bilanz sowie weitere wichtige Kennzahlen wie Umsatz, Kosten, Gewinnmarge und Liquidität. Die Auswertung dient dazu, die wirtschaftliche Entwicklung des Unternehmens zu analysieren, Schwachstellen aufzudecken und Entscheidungen für die Zukunft zu treffen. Sie wird in der Regel regelmäßig erstellt, um den Erfolg des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Was sagt die betriebswirtschaftliche Auswertung aus?
Die betriebswirtschaftliche Auswertung gibt Aufschluss über die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, ob das Unternehmen profitabel arbeitet oder Verluste macht. Zudem werden wichtige Kennzahlen wie Umsatz, Kosten, Gewinn und Liquidität dargestellt. Die Auswertung ermöglicht es, die wirtschaftliche Entwicklung des Unternehmens zu analysieren und gegebenenfalls Maßnahmen zur Verbesserung der finanziellen Situation zu ergreifen. Letztendlich dient die betriebswirtschaftliche Auswertung als wichtige Entscheidungsgrundlage für das Management. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Schienenbus
-
Piko N 40250 N Schienenbus 798 mit Steuerwagen 998.6 der DB Schienenbus 798 mit Steuerwagen 998.6 der DBFormneuheit, „Der Retter der Nebenbahnen“ wurde der VT genannt. Die PIKO Modelle des Trieb- und des Steuerwagens verkörpern, wie ihre DB-Vorbilder, übersichtliche, funktionssichere und wartungsarme Konstruktionen. Das Triebwagenmodell wird von einem Kleinstmotor angetrieben, der zugunsten einwandfreier Laufeigenschaften mit zwei vergleichsweise großen, präzise dimensionierten Schwungmassen ausgestattet ist. Der Antrieb wirkt auf beide Achsen. Da Trieb- und Steuerwagen über eine Stromleitende Kurzkupplungskinematik miteinander kuppelbar sind, können bei Einsätzen mit Steuerwagen zwei weitere (und damit vier) Achsen zur sicheren Stromabnahme herangezogen werden. Der Triebwagen besitzt eine Digitalschnittstelle PluX16 nach NEM 658. Die Beleuchtungsfunktionen beider Fahrzeuge sind gesondert schaltbar. Trotz der konstruktiven Ausstattung von Trieb-und Steuerwagen ist ein freier Durchblick durch die Fahrgasträume möglich. Der Triebwagen lässt sich vorbildgerecht auch als Triebfahrzeug für die Mitnahme einzelner Güterwagen verwenden. Eine Achse ohne Haftreifen, zum Tausch gegen die Achse mit Haftreifen des VT, liegt bei.270,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin 038980 H0 Schienenbus BR 798+BR998 DBVorbild: Schienenbus-Motorwagen Baureihe 798 und Schienenbus-Steuerwagen Baureihe 998 der Deutschen Bundesbahn (DB). Purpurrote Ursprungsfarbgebung. Motorwagen-Betriebsnummer 798 666-4, Steuerwagen-Betriebsnummer 998 660-5. Betriebszustand Anfang der 1970er-Jahre. Modell: Motorwagen mit Digital-Decoder mfx+ und umfangreichen Geräusch- und Lichtfunktionen. Geregelter Hochleistungsantrieb. 2 Achsen angetrieben. Haftreifen. Serienmäßig eingebaute Innenbeleuchtung. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal und 2 rote Schlusslichter, zusammen mit der Innenbeleuchtung konventionell in Betrieb, digital schaltbar. Spitzenlicht am Motorwagen je Seite jeweils separat digital abschaltbar. Steuerwagen mit serienmäßig eingebauter Innenbeleuchtung. Auf der Steuerseite fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal mit 2 roten Schlusslichtern. Beleuchtung mit wartungsfreien warmweißen und roten Leuchtdioden (LED). Mit Pufferspeicher. Zwischen den Fahrzeug-Einheiten stromführende Kupplungsdeichsel-Verbindung mit Kulissenführung. Stromführende Kupplungsdeichsel und Bremsschläuche liegen bei. Beide Fahrzeug-Einheiten sowie der optional erhältliche Beiwagen mit freiem Durchblick bei den Führerständen und im Fahrgastraum. Länge über Puffer der zweiteiligen Garnitur 32,2 cm. Zur Ergänzung der zweiteiligen Schienenbus-Garnitur aus Motor- und Steuerwagen ist der passende Schienenbus-Beiwagen BR 798 unter der Artikelnummer 41981 erhältlich.439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
-
Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für Kleinunternehmer?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung, da weniger Buchführungsaufwand erforderlich ist. Zudem können Kleinunternehmer von steuerlichen Vereinfachungen profitieren, da sie keine Bilanz aufstellen müssen. Die Einnahmenüberschussrechnung ermöglicht eine schnellere und einfachere Ermittlung des Gewinns, was die finanzielle Planung und Steuererklärung erleichtert. **
-
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
-
Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für kleine Unternehmen?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung. Sie erfordert weniger Buchhaltungskenntnisse und weniger Aufwand bei der Erstellung. Zudem ermöglicht sie eine einfachere Steuererklärung für kleine Unternehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.