Domain meine-buchfuehrung.de kaufen?
Wir ziehen mit dem Projekt
meine-buchfuehrung.de um.
Sind Sie am Kauf der Domain
meine-buchfuehrung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meine-buchfuehrung.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie sieht eine betriebswirtschaftliche Auswertung aus?
Wie sieht eine betriebswirtschaftliche Auswertung aus? Eine betriebswirtschaftliche Auswertung ist eine Zusammenstellung von Kennzahlen und Informationen, die die finanzielle Situation eines Unternehmens widerspiegeln. Sie beinhaltet in der Regel eine Gewinn- und Verlustrechnung, eine Bilanz sowie weitere wichtige Kennzahlen wie Umsatz, Kosten, Gewinnmarge und Liquidität. Die Auswertung dient dazu, die wirtschaftliche Entwicklung des Unternehmens zu analysieren, Schwachstellen aufzudecken und Entscheidungen für die Zukunft zu treffen. Sie wird in der Regel regelmäßig erstellt, um den Erfolg des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **

Ähnliche Suchbegriffe für Scharfenberg
Top-Angebote
Produkte zum Begriff Scharfenberg:
-
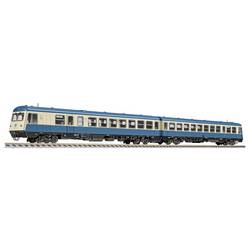
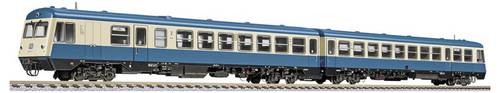
Liliput L133215 H0 Dieseltriebzug, 628 001-0/628 011-9, "Lindau", Ep.IV, ScharfenbergBaureihe 628.0 Anfang der 70er-Jahre begann das Bundesbahn-Zentralamt München in Zusammenarbeit mit der Waggonfabrik Uerdingen damit, einen Nachfolger für die Uerdinger Schienenbusse (VT 95 - VT 98) zu konzipieren. Die neue Baureihe sollte die Schienenbusse und die Akku-Triebwagen der BR 515 ersetzen. Die Fahrzeuge sollten auch auf Hauptbahnen einsetzbar, aber in punkto Betriebskosten nicht teurer als ein Schienenbus sein. 1974 stellten die Waggonfabrik Uerdingen dann zusammen mit MaK die Prototypen der zweiteiligen Baureihe 628.0 und der einteiligen Variante BR 627 vor. Im Unterschied zu allen späteren Serien der Baureihe 628 waren bei den 628.0 und den 627 die Seitenwände unterhalb der Fenster gesickt. Einige Einheiten kamen zum Bw Braunschweig und von dort auf die nicht elektrifizierten Strecken im Harz und im Weserbergland. Die übrigen wurden im Bw Kempten (Allgäu) stationiert, wohin ihnen die Braunschweiger 628.0 im Juni 1980 folgten. Von dort aus waren sie bis Ende 2002 auf sämtlichen Strecken im Allgäu im Einsatz. 1985 wurden die Scharfenberg-Kupplungen der Fahrzeuge durch Pufferbohlen ersetzt. Ab 2003 befuhren sie nur noch die Außerfernbahn, im Januar 2005 wurde das letzte Fahrzeug (628 008/018) abgestellt. Einige wurden verschrottet, andere nach Polen verkauft. Trotz langer Erprobung und guter Bewährung des 628.0 kam es jedoch nicht zu einer größeren Serienfertigung, da von politischer Seite der Schienenpersonennahverkehr gerade neu bewertet w279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LILIPUT L133215 H0 Dieseltriebzug 628 001-0/628 011-9 "Lindau" Scharfenberg-Kupplungen, DB, Ep. IVDieseltriebzug, 2-teilig, Baureihe 628.0 der DB, ozeanblau / beige mit Scharfenberg-Kupplungen, Betriebs-Nrn. 628 001-0 / 628 011-9, Betriebszustand 1974, LüK 511 mm. • Elektrisch leitende Kurzkupplungskinematik • Stromaufnahme von allen 16 Rädern, im Analogbetrieb schaltbar auf 8 Räder der fu?hrenden Einheit fu?r Stopp-Funktion vor Signalen (in stromlosen Abschnitten) • Eingebaute Innenbeleuchtung ein- / ausschaltbar • Antrieb auf 4 Räder, davon 2 mit Haftreifen • Beide Fahrzeugteile kurzgekuppelt • Fahrgestell aus Metalldruckguss • Lautsprecher fu?r Sound bereits eingebaut279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Buchhaltung 365WISO Buchhaltung 365 ist eine leistungsstarke Softwarelösung für Buchhaltungs- und Finanzmanagementaufgaben. Mit dieser intuitiven und benutzerfreundlichen Anwendung können Sie Ihre Finanzen effektiv und effizient verwalten. Egal, ob Sie ein kleines Unternehmen oder ein großes Unternehmen betreiben, WISO Buchhaltung 365 ist die perfekte Wahl für Sie. Diese Software bietet zahlreiche Funktionen und Werkzeuge, die Ihnen helfen, Ihre Finanzen im Griff zu behalten. Sie können Ihre Buchhaltung automatisieren, Konten verwalten, Rechnungen erstellen und vieles mehr. WISO Buchhaltung 365 ist eine cloudbasierte Lösung, was bedeutet, dass Sie von überall aus auf Ihre Finanzdaten zugreifen können. Die Software ist mit allen gängigen Betriebssystemen kompatibel, einschließlich Windows, macOS und Linux. Darüber hinaus bietet WISO Buchhaltung 365 eine einfache Integration mit anderen Geschäftsanwen...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sagt die betriebswirtschaftliche Auswertung aus?
Die betriebswirtschaftliche Auswertung gibt Aufschluss über die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, ob das Unternehmen profitabel arbeitet oder Verluste macht. Zudem werden wichtige Kennzahlen wie Umsatz, Kosten, Gewinn und Liquidität dargestellt. Die Auswertung ermöglicht es, die wirtschaftliche Entwicklung des Unternehmens zu analysieren und gegebenenfalls Maßnahmen zur Verbesserung der finanziellen Situation zu ergreifen. Letztendlich dient die betriebswirtschaftliche Auswertung als wichtige Entscheidungsgrundlage für das Management. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
-
Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für Kleinunternehmer?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung, da weniger Buchführungsaufwand erforderlich ist. Zudem können Kleinunternehmer von steuerlichen Vereinfachungen profitieren, da sie keine Bilanz aufstellen müssen. Die Einnahmenüberschussrechnung ermöglicht eine schnellere und einfachere Ermittlung des Gewinns, was die finanzielle Planung und Steuererklärung erleichtert. **
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für kleine Unternehmen?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung. Sie erfordert weniger Buchhaltungskenntnisse und weniger Aufwand bei der Erstellung. Zudem ermöglicht sie eine einfachere Steuererklärung für kleine Unternehmen. **
Top-Angebote
Produkte zum Begriff Scharfenberg:
-
Liliput L133215 H0 Dieseltriebzug, 628 001-0/628 011-9, Lindau, Ep.IV, ScharfenbergBaureihe 628.0 Anfang der 70er-Jahre begann das Bundesbahn-Zentralamt München in Zusammenarbeit mit der Waggonfabrik Uerdingen damit, einen Nachfolger für die Uerdinger Schienenbusse (VT 95 – VT 98) zu konzipieren. Die neue Baureihe sollte die Schienenbusse und die Akku-Triebwagen der BR 515 ersetzen. Die Fahrzeuge sollten auch auf Hauptbahnen einsetzbar, aber in punkto Betriebskosten nicht teurer als ein Schienenbus sein. 1974 stellten die Waggonfabrik Uerdingen dann zusammen mit MaK die Prototypen der zweiteiligen Baureihe 628.0 und der einteiligen Variante BR 627 vor. Im Unterschied zu allen späteren Serien der Baureihe 628 waren bei den 628.0 und den 627 die Seitenwände unterhalb der Fenster gesickt. Einige Einheiten kamen zum Bw Braunschweig und von dort auf die nicht elektrifizierten Strecken im Harz und im Weserbergland. Die übrigen wurden im Bw Kempten (Allgäu) stationiert, wohin ihnen die Braunschweiger 628.0 im Juni 1980 folgten. Von dort aus waren sie bis Ende 2002 auf sämtlichen Strecken im Allgäu im Einsatz. 1985 wurden die Scharfenberg-Kupplungen der Fahrzeuge durch Pufferbohlen ersetzt. Ab 2003 befuhren sie nur noch die Außerfernbahn, im Januar 2005 wurde das letzte Fahrzeug (628 008/018) abgestellt. Einige wurden verschrottet, andere nach Polen verkauft. Trotz langer Erprobung und guter Bewährung des 628.0 kam es jedoch nicht zu einer größeren Serienfertigung, da von politischer Seite der Schienenpersonennahverkehr gerade neu bewertet wurde und es unklar war, wie viele Fahrzeuge überhaupt noch gebraucht wurden. Erst einige Jahre später entschloss man sich dazu, die Baureihe 628 weiterzuführen. Es entstanden nach und nach die Baureihen 628.1 und daraus später 628.2 und 628.4, deren Erfolgsgeschichte als Retter der Nebenbahnen hinlänglich bekannt ist…325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dieter Scharfenberg - Die vertauschte Königin [VHS] - Preis vom 04.11.2026 04:09:07 hAudienceRating : Freigegeben ohne Altersbeschränkung, Binding : Videokassette, Label : Icestorm Entertainment GmbH, Publisher : Icestorm Entertainment GmbH, medium : Videokassette, runningTime : 70 minutes, theatricalReleaseDate : 1984-01-01, actors : Kurt Böwe, Ursula Karusseit, Andreas Pannach, Christian Steyer, Michele Marian, Klaus Piontek, directors : Dieter Scharfenberg1,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Liliput L133215 H0 Dieseltriebzug, 628 001-0/628 011-9, "Lindau", Ep.IV, ScharfenbergBaureihe 628.0 Anfang der 70er-Jahre begann das Bundesbahn-Zentralamt München in Zusammenarbeit mit der Waggonfabrik Uerdingen damit, einen Nachfolger für die Uerdinger Schienenbusse (VT 95 - VT 98) zu konzipieren. Die neue Baureihe sollte die Schienenbusse und die Akku-Triebwagen der BR 515 ersetzen. Die Fahrzeuge sollten auch auf Hauptbahnen einsetzbar, aber in punkto Betriebskosten nicht teurer als ein Schienenbus sein. 1974 stellten die Waggonfabrik Uerdingen dann zusammen mit MaK die Prototypen der zweiteiligen Baureihe 628.0 und der einteiligen Variante BR 627 vor. Im Unterschied zu allen späteren Serien der Baureihe 628 waren bei den 628.0 und den 627 die Seitenwände unterhalb der Fenster gesickt. Einige Einheiten kamen zum Bw Braunschweig und von dort auf die nicht elektrifizierten Strecken im Harz und im Weserbergland. Die übrigen wurden im Bw Kempten (Allgäu) stationiert, wohin ihnen die Braunschweiger 628.0 im Juni 1980 folgten. Von dort aus waren sie bis Ende 2002 auf sämtlichen Strecken im Allgäu im Einsatz. 1985 wurden die Scharfenberg-Kupplungen der Fahrzeuge durch Pufferbohlen ersetzt. Ab 2003 befuhren sie nur noch die Außerfernbahn, im Januar 2005 wurde das letzte Fahrzeug (628 008/018) abgestellt. Einige wurden verschrottet, andere nach Polen verkauft. Trotz langer Erprobung und guter Bewährung des 628.0 kam es jedoch nicht zu einer größeren Serienfertigung, da von politischer Seite der Schienenpersonennahverkehr gerade neu bewertet w279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LILIPUT L133215 H0 Dieseltriebzug 628 001-0/628 011-9 "Lindau" Scharfenberg-Kupplungen, DB, Ep. IVDieseltriebzug, 2-teilig, Baureihe 628.0 der DB, ozeanblau / beige mit Scharfenberg-Kupplungen, Betriebs-Nrn. 628 001-0 / 628 011-9, Betriebszustand 1974, LüK 511 mm. • Elektrisch leitende Kurzkupplungskinematik • Stromaufnahme von allen 16 Rädern, im Analogbetrieb schaltbar auf 8 Räder der fu?hrenden Einheit fu?r Stopp-Funktion vor Signalen (in stromlosen Abschnitten) • Eingebaute Innenbeleuchtung ein- / ausschaltbar • Antrieb auf 4 Räder, davon 2 mit Haftreifen • Beide Fahrzeugteile kurzgekuppelt • Fahrgestell aus Metalldruckguss • Lautsprecher fu?r Sound bereits eingebaut279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie sieht eine betriebswirtschaftliche Auswertung aus?
Wie sieht eine betriebswirtschaftliche Auswertung aus? Eine betriebswirtschaftliche Auswertung ist eine Zusammenstellung von Kennzahlen und Informationen, die die finanzielle Situation eines Unternehmens widerspiegeln. Sie beinhaltet in der Regel eine Gewinn- und Verlustrechnung, eine Bilanz sowie weitere wichtige Kennzahlen wie Umsatz, Kosten, Gewinnmarge und Liquidität. Die Auswertung dient dazu, die wirtschaftliche Entwicklung des Unternehmens zu analysieren, Schwachstellen aufzudecken und Entscheidungen für die Zukunft zu treffen. Sie wird in der Regel regelmäßig erstellt, um den Erfolg des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Was sagt die betriebswirtschaftliche Auswertung aus?
Die betriebswirtschaftliche Auswertung gibt Aufschluss über die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, ob das Unternehmen profitabel arbeitet oder Verluste macht. Zudem werden wichtige Kennzahlen wie Umsatz, Kosten, Gewinn und Liquidität dargestellt. Die Auswertung ermöglicht es, die wirtschaftliche Entwicklung des Unternehmens zu analysieren und gegebenenfalls Maßnahmen zur Verbesserung der finanziellen Situation zu ergreifen. Letztendlich dient die betriebswirtschaftliche Auswertung als wichtige Entscheidungsgrundlage für das Management. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Scharfenberg
-
WISO Buchhaltung 365WISO Buchhaltung 365 ist eine leistungsstarke Softwarelösung für Buchhaltungs- und Finanzmanagementaufgaben. Mit dieser intuitiven und benutzerfreundlichen Anwendung können Sie Ihre Finanzen effektiv und effizient verwalten. Egal, ob Sie ein kleines Unternehmen oder ein großes Unternehmen betreiben, WISO Buchhaltung 365 ist die perfekte Wahl für Sie. Diese Software bietet zahlreiche Funktionen und Werkzeuge, die Ihnen helfen, Ihre Finanzen im Griff zu behalten. Sie können Ihre Buchhaltung automatisieren, Konten verwalten, Rechnungen erstellen und vieles mehr. WISO Buchhaltung 365 ist eine cloudbasierte Lösung, was bedeutet, dass Sie von überall aus auf Ihre Finanzdaten zugreifen können. Die Software ist mit allen gängigen Betriebssystemen kompatibel, einschließlich Windows, macOS und Linux. Darüber hinaus bietet WISO Buchhaltung 365 eine einfache Integration mit anderen Geschäftsanwen...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2020Ob Einnahmen-Überschuss-Rechnung oder Bilanz mit Jahresabschluss: Dank der Buchführungssoftware von Lexware müssen Sie kein ausgebildeter Bilanzbuchhalter sein, um die Finanzbuchhaltung (Fibu) fehlerfrei zu erstellen. Denn mit Lexware leicht bedienbaren Bilanz-Software geht Buchen einfach und schnell. Besonders praktisch sind die fertigen Buchungsvorlagen. 365 Tage Laufzeit: Innerhalb der 365-tägigen Nutzungsdauer der Software haben Sie Zugriff auf den vollen Leistungsumfang der Software und erhalten alle Updates kostenlos. So ist sichergestellt, dass Sie 365 Tage mit einer topaktuellen Software arbeiten. Nach Ablauf der Nutzungsdauer muss diese kostenpflichtig verlängert werden. Ansonsten können Sie nur noch auf Ihre Daten zugreifen, das Programm aber nicht mehr nutzen. Die Leistungen auf einen Blick: Einnahmen-Überschuss-Rechnung Doppelte Buchführung mit Jahresa...224,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
-
Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für Kleinunternehmer?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung, da weniger Buchführungsaufwand erforderlich ist. Zudem können Kleinunternehmer von steuerlichen Vereinfachungen profitieren, da sie keine Bilanz aufstellen müssen. Die Einnahmenüberschussrechnung ermöglicht eine schnellere und einfachere Ermittlung des Gewinns, was die finanzielle Planung und Steuererklärung erleichtert. **
-
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
-
Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für kleine Unternehmen?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung. Sie erfordert weniger Buchhaltungskenntnisse und weniger Aufwand bei der Erstellung. Zudem ermöglicht sie eine einfachere Steuererklärung für kleine Unternehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.